Sinnvoll anlegen für Kinder. So wächst der Göttibatzen bis zur Volljährigkeit
Aktualisiert: vor 1 Tag
Ein Göttibatzen ist schnell im Kässeli. Die Kinderzulage kommt jeden Monat. Grosseltern legen zum Geburtstag etwas ins Couvert. Was klein beginnt, kann bis zur Volljährigkeit zu einem echten Startkapital werden, wenn das Geld nicht einfach liegen bleibt.
Ob für eine Ausbildung, den Führerausweis, ein Austauschjahr, die erste eigene Wohnung oder eine Geschäftsidee: Früh gespartes und sinnvoll angelegtes Geld gibt Kindern später mehr Freiheit. Der grosse Vorteil liegt in der Zeit. Wer 15 bis 18 Jahre vor sich hat, muss nicht auf schnelle Gewinne setzen. Ein ruhiger, breit gestreuter Sparplan kann viel bewirken.
Dieser Beitrag zeigt, wie Familien in der Schweiz die Kinderzulage, Göttibatzen und regelmässige Sparbeträge strukturiert anlegen können. Die Hinweise sind allgemein und ersetzen keine persönliche Finanzberatung.
Warum frühes Sparen für Kinder so wirksam ist
Der wichtigste Faktor beim Sparen für Kinder ist nicht der perfekte Einstiegszeitpunkt. Es ist der lange Anlagehorizont. Wer kurz nach der Geburt beginnt, hat bis zur Volljährigkeit rund 18 Jahre Zeit. In dieser Zeit können Einzahlungen, Zinsen, Dividenden und Kursgewinne zusammenarbeiten.
Das nennt man Zinseszinseffekt. Er wirkt unspektakulär, aber stark. Nicht nur das einbezahlte Geld kann Erträge bringen. Auch frühere Erträge können wieder Erträge erwirtschaften, wenn sie im Sparplan bleiben.
Ein einfaches Beispiel zeigt den Unterschied:
Monatlicher Betrag | Laufzeit | Ohne Rendite | Bei 3 Prozent pro Jahr | Bei 5 Prozent pro Jahr |
CHF 100.– | 18 Jahre | CHF 21’600.– | rund CHF 28’500.– | rund CHF 34’900.– |
CHF 200.– | 18 Jahre | CHF 43’200.– | rund CHF 57’100.– | rund CHF 69’800.– |
Die Renditen sind nur Rechenbeispiele. Märkte schwanken, und niemand kann eine bestimmte Entwicklung garantieren. Trotzdem zeigt die Tabelle etwas Wichtiges: Regelmässigkeit und Zeit können wichtiger sein als grosse Einzelbeträge.
Gerade bei Kindern fällt es oft leichter, langfristig zu denken. Das Geld wird in der Regel nicht nächste Woche gebraucht. Wer heute einen Sparplan startet, nimmt den Druck aus späteren Entscheidungen. Wenn mit 18 eine Ausbildung ansteht oder ein Auslandsaufenthalt möglich wird, ist bereits eine Grundlage da.
Die Kinderzulage kann zum festen Baustein werden
Die Kinderzulage ist in der Schweiz je nach Kanton, Alter und Situation unterschiedlich hoch. Viele Familien nutzen sie direkt für laufende Kosten. Das ist völlig legitim. Kinder kosten Geld, jeden Monat.
Wenn das Haushaltsbudget es erlaubt, kann aber ein Teil der Zulage automatisch angelegt werden. Bereits ein fixer Betrag von CHF 50.–, CHF 100.– oder CHF 200.– pro Monat macht über Jahre einen grossen Unterschied. Entscheidend ist, dass die Einzahlung nicht jedes Mal neu diskutiert werden muss.
Ein bewährter Ansatz ist die Aufteilung in drei Töpfe.
Ein Topf für laufende Ausgaben
Daraus werden Kleider, Betreuung, Hobbys, Schulmaterial oder Krankenkassenkosten bezahlt. Dieser Teil bleibt auf dem normalen Konto.
Ein Topf für kurzfristige Wünsche
Hier geht es um Beträge, die in den nächsten ein bis drei Jahren gebraucht werden. Zum Beispiel für ein Velo, ein Instrument, ein Lager oder grössere Freizeitaktivitäten. Dieses Geld gehört nicht an die Börse, sondern auf ein Sparkonto.
Ein Topf für die Volljährigkeit
Dieser Teil hat den längsten Zeithorizont. Er eignet sich für einen Sparplan mit Wertschriften, etwa Fonds oder ETFs. Hier kann das Geld Schwankungen eher aushalten, weil es viele Jahre arbeiten darf.
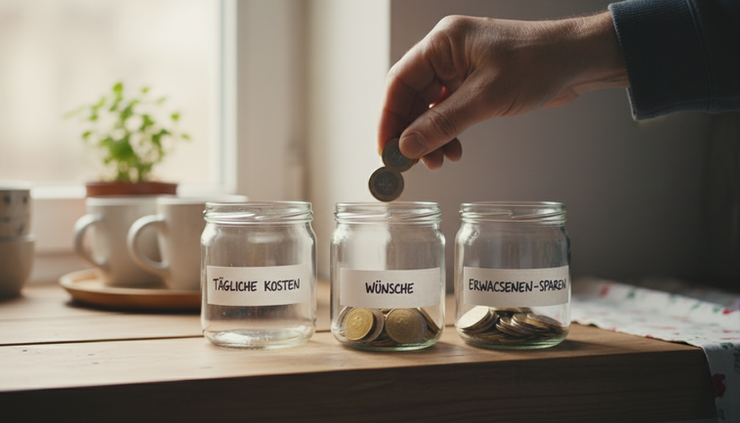
Diese Aufteilung muss nicht kompliziert sein. Sie kann so aussehen:
CHF 100.– der Kinderzulage bleiben im Familienbudget.
CHF 50.– gehen auf ein Sparkonto für kleinere Wünsche.
CHF 100.– laufen monatlich in einen Wertschriften-Sparplan.
Wenn die finanzielle Lage in einem Jahr enger wird, kann der Sparbetrag reduziert oder pausiert werden. Ein guter Plan muss zum Alltag passen. Er soll helfen, nicht stressen.
Geeignete Anlageformen für Göttibatzen und Sparpläne
Nicht jede Anlageform passt zu jedem Ziel. Für Kinder sind vor allem drei Dinge wichtig: Sicherheit für kurzfristiges Geld, breite Streuung für langfristiges Geld und tiefe Kosten.
Sparkonto für Reserven und nahe Ziele
Ein Sparkonto ist einfach, verständlich und stabil. Es eignet sich für Geld, das bald gebraucht wird oder nicht schwanken soll. Dazu gehören Geschenke, die das Kind vielleicht in absehbarer Zeit nutzen darf, oder Beträge für geplante Ausgaben.
Der Nachteil: Die Rendite ist meist begrenzt. Nach Inflation wächst die Kaufkraft oft nur wenig. Für einen langen Zeitraum bis 18 ist ein reines Sparkonto deshalb oft zu vorsichtig, wenn ein Teil des Geldes wirklich langfristig gedacht ist.
Fondssparplan für regelmässige Einzahlungen
Ein Fondssparplan ist für viele Familien eine praktische Lösung. Jeden Monat wird ein fixer Betrag investiert. Das nimmt Emotionen aus dem Entscheid. Bei hohen Kursen kauft man weniger Anteile, bei tieferen Kursen mehr. Über lange Zeit glättet das den Einstieg.
Wichtig sind die Kosten. Hohe Gebühren fressen Rendite. Bei Fonds lohnt sich der Blick auf die laufenden Kosten, Ausgabeaufschläge und Depotgebühren. Ein breit gestreuter Fonds ist meist sinnvoller als ein sehr enger Themenfonds.
ETFs für breite Streuung und tiefe Kosten
ETFs bilden einen Index ab, zum Beispiel einen globalen Aktienindex. Sie sind oft günstig und sehr breit gestreut. Für einen Anlagehorizont von 10 bis 18 Jahren können sie eine gute Basis sein.
Ein weltweit gestreuter Aktien-ETF investiert nicht in ein einziges Unternehmen, sondern in viele Firmen aus verschiedenen Ländern und Branchen. Das senkt das Risiko einzelner Fehlentscheide. Das Marktrisiko bleibt aber bestehen. Der Wert kann zwischenzeitlich deutlich fallen.
Für Kinder kann eine einfache Lösung reichen:
ein global breit gestreuter Aktien-ETF für den langfristigen Teil
ein Sparkonto für kurzfristige Bedürfnisse
später schrittweise mehr sichere Anlagen, wenn die Volljährigkeit näher rückt
Kassenobligationen und Festgeld für planbare Beträge
Wer ab einem gewissen Alter weniger Schwankung möchte, kann einen Teil in Kassenobligationen oder Festgeld legen. Diese Produkte haben feste Laufzeiten und planbare Zinsen. Sie eignen sich eher für Geld, das in einigen Jahren sicher verfügbar sein soll.
Der Nachteil liegt in der geringeren Flexibilität. Wer das Geld vorzeitig braucht, kann an Bedingungen gebunden sein. Auch hier lohnt sich der Vergleich von Laufzeit, Zins und Gebühren.
Anlageform | Geeignet für | Vorteil | Worauf achten |
Sparkonto | Kurzfristige Wünsche und Reserve | Stabil und einfach | Tiefe Rendite möglich |
Fondssparplan | Regelmässiges langfristiges Sparen | Bequem und automatisiert | Gebühren vergleichen |
ETF-Sparplan | Langfristiger Vermögensaufbau | Breite Streuung und oft tiefe Kosten | Schwankungen aushalten |
Kassenobligation oder Festgeld | Planbare mittlere Laufzeiten | Fester Zins und klare Laufzeit | Geld ist weniger flexibel |
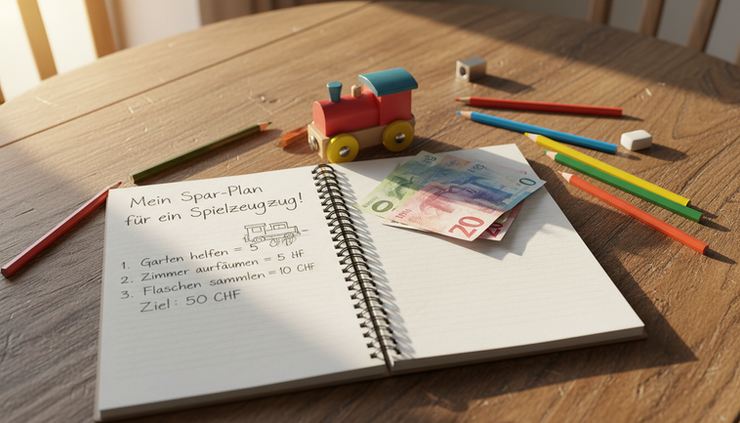
So wird aus einzelnen Göttibatzen ein klarer Plan
Viele Familien starten nicht mit einem grossen Betrag. Das ist kein Problem. Ein Vermögensaufbau für Kinder beginnt oft mit kleinen, wiederkehrenden Entscheidungen.
Einen Dauerauftrag einrichten
Der einfachste Schritt ist ein Dauerauftrag direkt nach Eingang der Kinderzulage oder des Lohns. So wird gespart, bevor das Geld im Alltag verschwindet.
Ein realistischer Betrag ist besser als ein ehrgeiziger Betrag, der nach drei Monaten wieder gestoppt wird. Wer mit CHF 50.– pro Monat beginnt, kann später erhöhen. Zum Beispiel nach einer Lohnerhöhung, nach dem Ende einer Betreuungsausgabe oder wenn Grosseltern regelmässig etwas beitragen möchten.
Geschenke gezielt einbinden
Göttibatzen von Grosseltern, Gotte, Götti oder Verwandten landen oft im Kässeli. Für kleinere Kinder ist das schön sichtbar. Ab einem gewissen Betrag lohnt sich aber eine klare Regel.
Zum Beispiel:
Ein Drittel darf das Kind kurzfristig nutzen.
Ein Drittel kommt aufs Sparkonto.
Ein Drittel fliesst in den langfristigen Sparplan.
So lernt das Kind früh, dass Geld mehrere Aufgaben hat. Es darf Freude machen, Sicherheit geben und Zukunft ermöglichen.
Den Anlagehorizont dem Alter anpassen
Bei einem Baby oder Kleinkind ist der Anlagehorizont sehr lang. Ein höherer Aktienanteil kann sinnvoll sein, wenn die Familie Schwankungen aushält. Bei einem 15-jährigen Kind sieht es anders aus. Wenn das Geld mit 18 für eine Lehre, ein Studium oder den Führerausweis bereitstehen soll, sollte nicht alles im Aktienmarkt liegen.
Eine einfache Orientierung:
Alter des Kindes | Möglicher Schwerpunkt | Grundidee |
0 bis 6 Jahre | Hoher langfristiger Anteil | Viel Zeit für Schwankungen |
7 bis 12 Jahre | Weiter investieren und Reserven aufbauen | Balance zwischen Wachstum und Sicherheit |
13 bis 16 Jahre | Risiko schrittweise reduzieren | Ziel rückt näher |
17 bis 18 Jahre | Benötigte Beträge sichern | Geld soll verfügbar sein |
Das bedeutet nicht, dass mit 13 alles verkauft werden muss. Es heisst nur: Je näher der geplante Bezug kommt, desto wichtiger wird Stabilität.
Kosten und Produktwahl einfach halten
Komplexe Produkte klingen oft spannend, sind aber nicht automatisch besser. Für Kinder eignet sich meistens eine einfache Struktur. Ein Sparkonto und ein breit gestreuter Sparplan reichen oft.
Vor dem Start helfen diese Fragen:
Wie lange bleibt das Geld investiert?
Wird ein Teil in den nächsten drei Jahren gebraucht?
Wie hoch sind Depotgebühren und Produktkosten?
Kann der Sparplan pausiert oder angepasst werden?
Wem gehört das Geld rechtlich?
Wie wird das Kind später Zugriff erhalten?
Gerade die Eigentumsfrage verdient Aufmerksamkeit. Läuft ein Konto oder Depot auf den Namen des Kindes, gehört das Geld grundsätzlich dem Kind. Das kann bei Geschenken sinnvoll sein, bringt aber Verantwortung mit sich. Läuft es auf den Namen der Eltern, behalten diese mehr Kontrolle, müssen aber sauber festhalten, wofür das Geld gedacht ist.
Steuerlich werden Vermögen und Erträge minderjähriger Kinder in der Schweiz in der Regel den Eltern zugerechnet. Details können je nach Situation unterschiedlich sein. Bei grösseren Beträgen lohnt sich eine Abklärung.
Geld ist auch ein Lernprojekt
Ein Sparplan ist mehr als ein Kontoauszug. Er kann Kindern zeigen, wie man mit Geld umgeht. Das muss nicht trocken sein.
Kleine Kinder verstehen zuerst Bilder. Ein Kässeli, drei Gläser oder ein Sparziel mit Zeichnung macht Geld begreifbar. Ältere Kinder können mitverfolgen, wie sich ein Guthaben entwickelt. Dabei dürfen auch Schwankungen Thema sein.
Wenn ein Depot einmal im Minus steht, ist das kein Scheitern. Es ist eine Gelegenheit zu erklären, dass Investieren Zeit braucht und dass Kurse steigen und fallen. Diese Erfahrung kann später helfen, bessere Entscheidungen zu treffen.
Sinnvoll ist ein jährlicher Familientermin. Ohne Druck, vielleicht an einem Sonntagnachmittag. Dabei wird angeschaut:
Wie viel wurde dieses Jahr gespart?
Welche Geschenke sind dazugekommen?
Gibt es ein neues Ziel?
Muss der Sparbetrag angepasst werden?
Soll ein Teil sicherer angelegt werden?
So bleibt das Geld nicht abstrakt. Es wird Teil der Zukunftsplanung.
Welche Träume ein Startkapital möglich machen kann
Mit 18 ist nicht jedes Kind bereit für grosse Finanzentscheide. Trotzdem kann ein Startkapital Türen öffnen.
Es kann helfen, eine Ausbildung entspannter zu beginnen. Es kann den Weg in ein Austauschsemester ebnen. Es kann den Führerausweis finanzieren, die erste Mietkaution abfedern oder den Kauf eines Laptops ermöglichen. Vielleicht wird es später auch Teil einer längeren Reise oder einer ersten eigenen Idee.
Der Wert liegt nicht nur im Betrag. Der Wert liegt auch im Gefühl: Da ist etwas vorbereitet. Da haben Erwachsene über Jahre an die Zukunft gedacht. Das kann Sicherheit geben.
Natürlich ersetzt Geld nicht Begleitung, Bildung oder Unterstützung. Aber es schafft Spielraum. Und Spielraum ist für junge Erwachsene oft entscheidend.
Der beste Zeitpunkt ist oft der nächste Zahlungseingang
Sinnvoll anlegen für Kinder beginnt nicht mit der perfekten Prognose, sondern mit einem machbaren System. Ein Teil der Kinderzulage, ein regelmässiger Dauerauftrag oder ein klarer Umgang mit Göttibatzen reichen für den Anfang.
Wer kurzfristiges Geld sicher hält und langfristiges Geld breit gestreut investiert, verbindet Stabilität mit Wachstum. Wer die Strategie dem Alter des Kindes anpasst, reduziert unnötige Risiken kurz vor der Volljährigkeit. Und wer das Kind mit der Zeit einbezieht, schenkt nicht nur Geld, sondern auch Finanzwissen.
Der nächste sinnvolle Schritt ist klein: Betrag festlegen, Konto oder Sparplan prüfen, Dauerauftrag einrichten. Danach darf die Zeit ihre Arbeit machen. Schritt für Schritt wächst aus dem Göttibatzen ein finanzieller Start, der Träume realistischer macht.


Kommentare