Sinnvoll investieren in Krisenzeiten: Strategien nach dem Börsencrash
Ein Börsencrash fühlt sich selten wie eine Chance an. Die Kurse fallen, Schlagzeilen werden lauter, das Depot zeigt rote Zahlen. In solchen Momenten entsteht schnell der Impuls, alles zu verkaufen und «später wieder einzusteigen». Genau dieser Impuls kann langfristig teuer werden.
Krisenzeiten gehören zum Investieren dazu. Sie sind unangenehm, aber nicht ungewöhnlich. Märkte reagieren auf Zinsen, Kriege, Rezessionen, Bankenprobleme, politische Unsicherheit oder übertriebene Erwartungen. Wer nach einem starken Rückgang planlos handelt, macht sich vom Tageslärm abhängig. Wer dagegen mit Struktur vorgeht, kann Verluste begrenzen, Chancen nutzen und das eigene Vertrauen stärken.
Dieser Beitrag zeigt, wie sinnvolles Investieren in Krisenzeiten aussehen kann: mit breiter Diversifikation, einer langfristigen Sicht, passenden sicheren Anlageformen und einem ruhigen Umgang mit der eigenen Psychologie.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine persönliche Finanzberatung. Anlageentscheidungen sollten zur eigenen Situation, Risikofähigkeit und Laufzeit passen.
Nach dem Crash zuerst Ordnung schaffen
Nach einem Börsencrash ist der erste sinnvolle Schritt nicht der Kauf oder Verkauf. Der erste Schritt ist Übersicht.
Viele Depots wirken in Krisen schlimmer, als sie tatsächlich sind. Einzelne Positionen brechen stark ein, während andere stabil bleiben. Wer nur auf den Gesamtverlust schaut, erkennt nicht, was wirklich passiert ist. Darum lohnt sich eine nüchterne Bestandsaufnahme.
Prüfen Sie besonders diese Punkte:
Welche Anlagen sind stark gefallen?
Welche Anlagen blieben stabil oder stiegen sogar?
Wie hoch ist der Aktienanteil im Verhältnis zu Obligationen, Liquidität und anderen Anlagen?
Brauchen Sie in den nächsten 1 bis 3 Jahren Geld aus dem Depot?
Hat sich Ihre persönliche Situation verändert?
Ein Beispiel: Eine Anlegerin hält CHF 100'000. Davon liegen CHF 80'000 in Aktienfonds und CHF 20'000 auf dem Sparkonto. Nach einem Crash verlieren die Aktienfonds 25 Prozent. Das Depot steht nun bei CHF 80'000, der Aktienanteil liegt immer noch bei rund 75 Prozent. Wenn sie das Geld erst in 15 Jahren braucht, kann sie anders handeln als jemand, der in einem Jahr eine Immobilie anzahlen möchte.
Der Unterschied ist entscheidend. Ein Crash ist kein isoliertes Ereignis. Er muss zur eigenen Lebensplanung in Beziehung gesetzt werden.
Hilfreich ist eine einfache Einteilung:
Anlagehorizont | Geeigneter Fokus | Ziel |
0 bis 2 Jahre | Liquidität, Sparkonto, sehr sichere Anlagen | Geld verfügbar halten |
3 bis 7 Jahre | Ausgewogene Mischung | Schwankungen abfedern |
8 Jahre und länger | Breite Aktienanlagen möglich | Wachstum nutzen |
Diese Tabelle ist kein starres Regelwerk. Sie zeigt aber den Kern jeder Krisenstrategie: Geld, das bald gebraucht wird, sollte nicht stark schwanken. Geld mit langer Laufzeit darf mehr Risiko tragen.
Diversifikation senkt den Druck auf einzelne Entscheidungen
Diversifikation bedeutet, nicht alles auf eine Karte zu setzen. Das klingt einfach, wird in guten Börsenphasen aber oft vergessen. Wenn einzelne Aktien, Branchen oder Regionen stark steigen, wirkt Konzentration plötzlich attraktiv. Nach einem Crash zeigt sich dann, wie verletzlich ein zu enges Depot sein kann.
Eine gute Streuung verteilt Risiken auf verschiedene Ebenen:
Anlageklassen wie Aktien, Obligationen, Liquidität, Immobilienfonds oder Rohstoffe
Regionen wie Schweiz, Europa, USA und Schwellenländer
Branchen wie Gesundheit, Konsum, Industrie, Technologie und Energie
Währungen wie CHF, EUR und USD, je nach Situation
Laufzeiten bei Obligationen und Festgeldern
Diversifikation schützt nicht vor jedem Verlust. In einem schweren Börsencrash können viele Anlagen gleichzeitig fallen. Sie kann aber verhindern, dass ein einzelnes Unternehmen, eine Branche oder ein Land das ganze Vermögen zu stark belastet.
Ein praktisches Beispiel: Wer vor einem Crash fast nur Technologieaktien hält, hängt stark an einer einzigen Markterzählung. Steigende Zinsen oder enttäuschte Gewinnerwartungen können dann das ganze Depot treffen. Wer dagegen einen globalen Aktienfonds, Schweizer Qualitätsaktien, etwas Liquidität und kurzlaufende Obligationen hält, erlebt ebenfalls Schwankungen, steht aber breiter.
Besonders einfach gelingt Diversifikation über breit aufgestellte Fonds oder ETFs. Ein globaler Aktienfonds kann Hunderte oder Tausende Unternehmen enthalten. Das senkt das Einzeltitelrisiko deutlich. Für viele Privatanleger ist das leichter zu steuern als ein Depot mit 30 einzelnen Aktien, die laufend beobachtet werden müssen.
Nach einem Crash bietet sich auch ein Rebalancing an. Dabei wird das Depot wieder auf die gewünschte Aufteilung zurückgeführt. Wenn die Zielstruktur zum Beispiel 60 Prozent Aktien und 40 Prozent defensive Anlagen lautet, kann ein Kursrückgang den Aktienanteil auf 50 Prozent drücken. Wer dann vorsichtig nachkauft, stellt die ursprüngliche Balance wieder her.
Das ist psychologisch nicht einfach. Man kauft, während die Stimmung schlecht ist. Genau darum wirkt eine vorher definierte Regel so hilfreich. Sie nimmt der Entscheidung den emotionalen Druck.
Eine langfristige Perspektive macht Krisen einordbar
Börsencrashs fühlen sich im Moment endgültig an. Rückblickend sind sie oft klarer einzuordnen. Märkte fallen nicht ohne Grund, aber sie haben sich in der Vergangenheit nach vielen schweren Phasen wieder erholt. Das heisst nicht, dass jede einzelne Aktie zurückkommt. Es heisst, dass breite Märkte langfristig von Unternehmensgewinnen, Innovation, Produktivität und Wirtschaftswachstum getragen werden.
Die langfristige Perspektive hilft bei drei Fragen.
Erstens: Muss ich jetzt wirklich verkaufen?
Wer nach starken Verlusten verkauft, macht Buchverluste zu realen Verlusten. Das kann sinnvoll sein, wenn eine Anlage nicht mehr zur Strategie passt oder ein Unternehmen dauerhaft geschädigt ist. Bei breit gestreuten Fonds ist Panikverkauf aber häufig problematisch. Der Wiedereinstieg ist schwer. Viele warten dann auf den «perfekten» Zeitpunkt und verpassen einen Teil der Erholung.
Zweitens: Kann ich gestaffelt investieren?
Niemand trifft den Tiefpunkt zuverlässig. Deshalb ist gestaffeltes Investieren oft vernünftiger als ein grosser Einmalkauf unter Stress. Wer zum Beispiel CHF 12'000 investieren möchte, kann monatlich CHF 2'000 über sechs Monate anlegen. Fallen die Kurse weiter, wird günstiger nachgekauft. Steigen sie, ist man bereits teilweise investiert.
Diese Methode nimmt nicht jedes Risiko weg. Sie reduziert aber die Angst, alles zum falschen Zeitpunkt zu investieren.
Drittens: Passt meine Strategie noch zu meinem Leben?
Ein Crash ist ein guter Moment, die eigene Risikofähigkeit ehrlich zu prüfen. Wer bei 20 Prozent Verlust kaum schlafen kann, hatte vielleicht zu viel Risiko im Depot. Dann ist nicht zwingend der Markt das Problem, sondern die Aufteilung. Langfristig erfolgreich ist eine Strategie nur, wenn sie auch in schwierigen Phasen durchgehalten werden kann.
Eine hilfreiche Regel lautet: Stellen Sie sich vor dem Investieren vor, Ihr Aktienanteil fällt vorübergehend um 30 bis 50 Prozent. Wenn dieser Gedanke unerträglich ist, sollte der Aktienanteil niedriger sein. Besser ein etwas defensiveres Depot, das durchgehalten wird, als eine aggressive Strategie, die im Tief verkauft wird.
Sichere Anlageformen geben Stabilität, aber keine Wunder
In Krisenzeiten wächst der Wunsch nach Sicherheit. Das ist verständlich. Sichere Anlageformen können ein Depot beruhigen und Liquidität sichern. Sie haben aber ebenfalls Grenzen. Oft bringen sie weniger Rendite, können durch Inflation an Kaufkraft verlieren oder unterliegen Zinsänderungsrisiken.
Zu den defensiveren Bausteinen gehören:
Sparkonto und Privatkonto
Für Notgroschen und kurzfristige Ausgaben bleibt Liquidität zentral. In der Schweiz gilt für Bankeinlagen eine Einlagensicherung bis zu CHF 100'000 pro Kundin oder Kunde und Bank, sofern die gesetzlichen Bedingungen erfüllt sind. Das macht Bankguthaben für kurzfristige Reserven sinnvoll. Als langfristige Hauptanlage reichen sie aber meist nicht aus, wenn die Inflation höher ist als der Zins.
Festgeld und Kassenobligationen
Diese Anlagen bieten planbare Laufzeiten und Zinsen. Sie können passend sein, wenn Geld zu einem bestimmten Zeitpunkt gebraucht wird. Wichtig ist, Laufzeiten zu staffeln. Wer alles für fünf Jahre bindet, bleibt unflexibel. Eine Staffelung über verschiedene Fälligkeiten schafft mehr Beweglichkeit.
Obligationen guter Schuldner
Staatsobligationen solider Länder oder Anleihen guter Unternehmen können Stabilität bieten. Dennoch schwanken auch Obligationen, besonders wenn Zinsen stark steigen oder fallen. Kurzlaufende Obligationen reagieren in der Regel weniger stark auf Zinsänderungen als langlaufende.
Geldmarktfonds
Geldmarktfonds investieren sehr kurzfristig und können eine Alternative zu Bankguthaben sein. Sie sind nicht identisch mit einem Sparkonto und nicht risikofrei, dienen aber oft als defensiver Parkplatz für Kapital.
Gold
Gold bringt keine Zinsen und keine Dividenden. Es kann in Krisen dennoch als Beimischung dienen, weil es sich manchmal anders verhält als Aktien. Als alleinige Sicherheitslösung eignet es sich nicht. Der Preis kann stark schwanken.
Ein solides Krisendepot nutzt sichere Anlagen nicht aus Angst, sondern aus Planung. Der Notgroschen schützt den Alltag. Defensive Bausteine senken Schwankungen. Wachstumsanlagen sorgen dafür, dass das Vermögen langfristig arbeiten kann.
Psychologie entscheidet oft mehr als Fachwissen
Viele Anleger kennen die Theorie. Breit streuen, langfristig denken, Kosten tief halten, nicht in Panik verkaufen. Trotzdem handeln sie in Krisen anders. Der Grund liegt selten im fehlenden Wissen. Meist liegt er in der Psychologie.
Verluste schmerzen stärker, als Gewinne Freude machen. Das ist menschlich. Dazu kommen Schlagzeilen, Gespräche im Umfeld und der ständige Blick aufs Depot. Wer mehrmals täglich die Kurse prüft, füttert die eigene Nervosität.
Einige Verhaltensmuster treten nach Börsencrashs besonders häufig auf:
Panikverkäufe nach starken Rückgängen
Warten auf den perfekten Wiedereinstieg
Umschichten in Anlagen, die gerade gut gelaufen sind
Zu hohe Einzelwetten, um Verluste schnell aufzuholen
Vollständiger Rückzug aus dem Markt aus Enttäuschung
Gegen diese Muster helfen keine grossen Sprüche, sondern einfache Regeln.
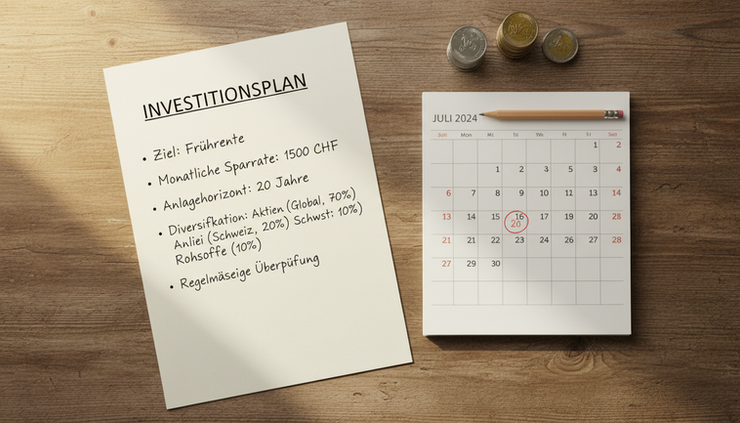
Schreibe einen Anlageplan auf
Ein Anlageplan muss nicht kompliziert sein. Eine Seite reicht. Darin stehen:
Ziel des Vermögens
Anlagehorizont
Zielaufteilung, zum Beispiel 60 Prozent Aktien und 40 Prozent defensiv
Rebalancing-Regeln
Bedingungen, unter denen verkauft wird
Betrag für regelmässige Käufe
Der Plan sollte in ruhigen Zeiten entstehen. In Krisen dient er als Geländer.
Reduziere die Häufigkeit der Depotkontrolle
Wer langfristig investiert, muss das Depot nicht täglich prüfen. Ein fixer Termin pro Monat oder Quartal reicht oft aus. Das senkt Stress und verhindert spontane Entscheidungen.
Trenne Nachrichten von Handlungen
Nachrichten erklären, was passiert ist oder passieren könnte. Sie sagen selten zuverlässig, was Anleger heute tun sollten. Eine schlechte Schlagzeile ist noch keine Verkaufsanweisung.
Nutze kleine Schritte
Wer nach einem Crash wieder investieren möchte, muss nicht sofort eine grosse Summe einsetzen. Kleine, geplante Käufe stärken das Gefühl von Kontrolle.
Beispiel: Jeden Monat CHF 500 in einen breit gestreuten Fonds investieren, unabhängig von der Tagesstimmung. Das ist verständlich, messbar und durchhaltbar.
Akzeptiere Unsicherheit als Teil der Rendite
Rendite gibt es nicht ohne Schwankungen.
Wer an der Börse investiert ist, wird Krisen erleben. Der Versuch, jede Krise zu vermeiden, führt oft dazu, lange nicht investiert zu sein. Das kann auf Dauer ebenfalls riskant sein.
Der wichtigste Vorteil in einer Krise ist nicht die perfekte Prognose. Es ist die Fähigkeit, nicht gegen den eigenen Plan zu handeln.
Ein ruhiger Fahrplan für die nächsten Wochen
Nach einem Crash muss niemand alles an einem Tag lösen. Ein geordneter Fahrplan schafft Klarheit.
Woche 1
Mache keine übereilte Transaktion. Erfasse Depot, Kontoguthaben, Schulden, geplante Ausgaben und Anlagehorizont. Prüfe, ob genügend Liquidität für 3 bis 6 Monate vorhanden ist.
Woche 2
Vergleiche die aktuelle Depotaufteilung mit deiner Zielaufteilung. Falls du keine Zielaufteilung hast, definiere eine. Sie sollte so gewählt sein, dass du auch bei weiteren Rückgängen ruhig bleiben können.
Woche 3
Entscheide, ob Rebalancing nötig ist. Wenn ja, setze es in Etappen um. Bei grösseren Beträgen kann eine Staffelung über mehrere Monate sinnvoll sein.
Woche 4 und danach
Richte einen regelmässigen Sparplan ein oder passen ihn an. Dokumentiere deine Regeln. Prüfe das Depot nur zu festen Terminen.
Ein einfaches Beispiel für eine ausgewogene Struktur könnte so aussehen:
Baustein | Möglicher Anteil | Zweck |
Globale Aktienfonds | 50 Prozent | Langfristiges Wachstum |
Schweizer Aktien oder Fonds | 10 Prozent | Heimmarkt und CHF-Bezug |
Obligationen und Geldmarkt | 25 Prozent | Stabilität |
Sparkonto und Liquidität | 10 Prozent | Reserve |
Gold oder andere Beimischungen | 5 Prozent | Zusätzliche Streuung |
Diese Aufteilung ist nur ein Beispiel. Eine Person kurz vor der Pensionierung braucht oft mehr Stabilität. Eine junge Person mit sicherem Einkommen und langem Anlagehorizont kann mehr Aktien tragen. Entscheidend ist nicht die perfekte Prozentzahl, sondern eine Struktur, die zur Realität passt.
Krisenzeiten testen nicht nur Depots, sondern auch Erwartungen und Nerven der Anlegerinnen. Wer versteht, warum die eigenen Anlagen im Depot liegen, bleibt handlungsfähiger. Breite Streuung reduziert Klumpenrisiken. Eine langfristige Perspektive verhindert Kurzschlussreaktionen. Sichere Anlageformen geben Halt. Psychologische Regeln schützen vor teuren Fehlern.
Ein Börsencrash nimmt Sicherheit weg, aber er muss nicht die Kontrolle nehmen. Der nächste sinnvolle Schritt ist klein und konkret: Depot prüfen, Liquidität sichern, Zielaufteilung festlegen und nur dann handeln. So entsteht Vertrauen nicht aus Hoffnung, sondern aus einem Plan, der auch in schwierigen Zeiten trägt.


Kommentare