Vom Tauschhandel zur Währung Die Entstehung von Geld und seine Bedeutung im Alltag
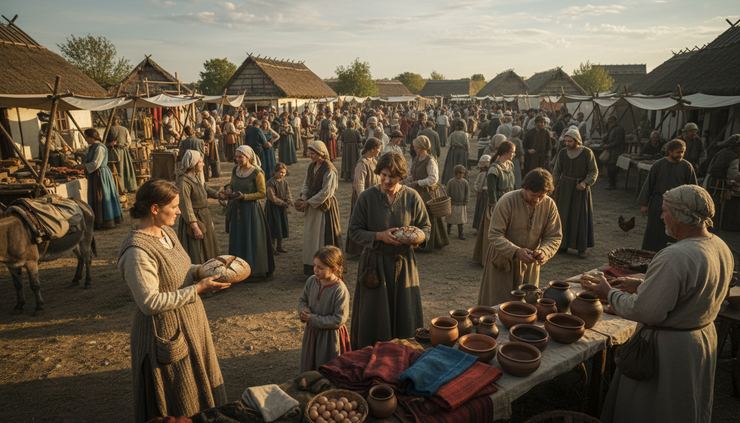
Stellen wir uns einen einfachen Markt vor: Eine Person hat Brot gebacken, eine andere besitzt Eier, eine dritte repariert Schuhe. Alle brauchen etwas voneinander. Doch ohne Geld wird schon ein kleiner Einkauf kompliziert. Die Bäckerin muss jemanden finden, der genau jetzt Brot will und dafür genau das anbietet, was sie selbst braucht. So entsteht ein Problem, das Menschen seit Jahrtausenden beschäftigt: Wie organisiert man Austausch, ohne dass jeder Handel zum Zufall wird?
Geld ist die Antwort auf dieses Problem. Es wirkt so selbstverständlich, dass es im Alltag kaum auffällt. Wir zahlen mit Münzen, Banknoten, Karten oder dem Smartphone. Der Vorgang dauert Sekunden. Dahinter steckt aber eine lange Geschichte: vom direkten Tausch über Warengeld und Münzen bis zu modernen Währungen, die vor allem auf Vertrauen beruhen.
Geld ist mehr als ein Zahlungsmittel. Es ordnet Werte, speichert Kaufkraft und verbindet Menschen, die einander nicht kennen. Genau deshalb lohnt sich ein genauer Blick auf seine Entstehung und seine Rolle im Alltag.
Warum Menschen Geld brauchten
Tauschhandel klingt zuerst logisch. Wer etwas hat, das eine andere Person braucht, tauscht es gegen etwas anderes. Ein Sack Getreide gegen ein Paar Schuhe. Ein Korb Äpfel gegen eine Reparatur. Eine Ziege gegen Werkzeug.
Das funktioniert gut in kleinen Gruppen, wenn sich die Menschen kennen und die Bedürfnisse überschaubar sind. Sobald eine Gemeinschaft grösser wird, entstehen aber mehrere Schwierigkeiten.
Das wichtigste Problem heisst doppelte Übereinstimmung der Bedürfnisse. Beide Seiten müssen genau das wollen, was die andere Seite anbietet. Wenn eine Schneiderin Brot braucht, die Bäckerin aber keine Kleidung, kommt kein Handel zustande. Die Schneiderin müsste zuerst jemanden finden, der Kleidung gegen etwas tauscht, das die Bäckerin akzeptiert. Der Austausch wird langsam und unsicher.
Ein zweites Problem ist die Teilbarkeit. Wie tauscht man eine Kuh gegen Salz, wenn man nicht eine ganze Kuh bezahlen will? Manche Waren lassen sich leicht teilen, andere nicht. Auch ihre Haltbarkeit unterscheidet sich stark. Fische verderben schnell. Getreide hält länger. Werkzeuge können jahrelang genutzt werden.
Dazu kommt die Frage nach dem Wert. Ist ein Paar Schuhe so viel wert wie zehn Laibe Brot, zwanzig Eier oder ein halber Sack Mehl? Ohne gemeinsame Recheneinheit muss jeder Tausch neu verhandelt werden.
Geld entstand, weil Menschen eine Lösung brauchten, die Handel einfacher macht. Es schuf eine Brücke zwischen Angebot und Nachfrage. Wer Brot verkauft, muss nicht mehr sofort Eier, Schuhe oder Brennholz annehmen. Die Bäckerin erhält Geld und kann später damit kaufen, was sie wirklich braucht.
Ein einfaches Beispiel zeigt den Unterschied:
Ohne Geld | Mit Geld |
Eine Person mit Äpfeln muss jemanden finden, der Äpfel will und zugleich Käse anbietet. | Die Person verkauft Äpfel gegen Geld und kauft später Käse bei jemand anderem. |
Jeder Tausch verlangt neue Verhandlungen. | Preise machen Werte vergleichbar. |
Verderbliche Waren verlieren schnell ihren Nutzen als Tauschmittel. | Geld bewahrt Kaufkraft über eine gewisse Zeit. |
Geld spart also Zeit, senkt Unsicherheit und macht Arbeitsteilung möglich. Eine Person kann sich auf das Backen, Nähen, Bauen oder Heilen konzentrieren, weil sie ihre Leistung nicht direkt gegen jede einzelne benötigte Ware tauschen muss.
Die ersten Formen von Geld waren Waren
Bevor es Münzen oder Banknoten gab, nutzten Menschen Dinge als Geld, die in ihrer Umgebung als wertvoll galten. Diese Formen nennt man Warengeld. Dazu gehörten je nach Region Vieh, Salz, Getreide, Muscheln, Metallstücke oder Teeziegel.
Warengeld hatte einen doppelten Nutzen. Es konnte als Zahlungsmittel dienen und zugleich selbst gebraucht werden. Salz würzte und konservierte Lebensmittel. Vieh lieferte Milch, Fleisch oder Arbeitskraft. Getreide ernährte Menschen. Metalle liessen sich zu Werkzeugen und Schmuck verarbeiten.
Doch nicht jede Ware eignet sich gleich gut als Geld. Eine nützliche Geldform sollte mehrere Eigenschaften besitzen:
Sie sollte allgemein akzeptiert sein.
Geld funktioniert nur, wenn andere Menschen es ebenfalls annehmen.
Sie sollte haltbar sein.
Ein Zahlungsmittel, das schnell verdirbt, eignet sich schlecht zum Sparen.
Sie sollte teilbar sein.
Kleine und grosse Zahlungen müssen möglich sein.
Sie sollte transportierbar sein.
Wer Handel treibt, muss den Wert bewegen können.
Sie sollte knapp genug sein.
Wenn alle es beliebig herstellen können, verliert es seinen Wert.
Metalle erfüllten viele dieser Bedingungen besonders gut. Gold, Silber und Kupfer lassen sich teilen, schmelzen, prägen und transportieren. Sie verderben nicht und waren vielerorts begehrt. Darum setzten sich Metallstücke und später Münzen in vielen Kulturen durch.
Münzen brachten einen entscheidenden Vorteil: Sie machten Gewicht und Reinheit sichtbarer. Statt bei jedem Handel ein Metallstück zu prüfen, konnte ein Herrscher, eine Stadt oder eine andere Autorität Münzen prägen und damit ein bestimmtes Gewicht oder einen bestimmten Wert signalisieren. Das schuf Vertrauen, auch wenn dieses Vertrauen nie völlig frei von Missbrauch war. Wer Münzen ausgab, konnte ihren Metallgehalt verändern oder mehr Münzen prägen, als der Markt verkraftete.
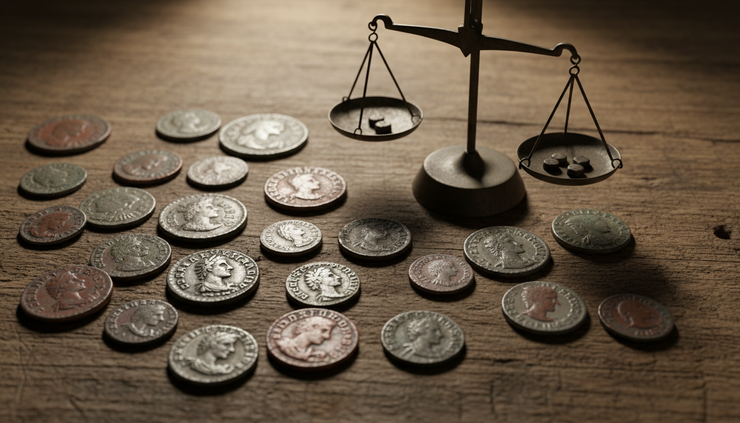
Mit Münzen wurde Handel beweglicher. Ein Töpfer konnte seine Schalen verkaufen und mit den erhaltenen Münzen später Getreide kaufen. Eine Reisende konnte Werte über grössere Strecken mitnehmen. Märkte konnten wachsen, weil Preise leichter vergleichbar wurden.
Geld erfüllt drei zentrale Funktionen
Ob Muscheln, Münzen, Papiergeld oder digitales Guthaben: Geld erfüllt drei Grundfunktionen. Wenn eine dieser Funktionen schwach wird, merken Menschen das schnell im Alltag.
Geld dient als Tauschmittel
Die bekannteste Funktion ist die Zahlung. Geld erleichtert den Austausch von Waren und Dienstleistungen. Wer einen Kaffee kauft, bezahlt nicht mit einer eigenen Leistung, sondern mit einem allgemein akzeptierten Mittel.
Das klingt banal, ist aber enorm wichtig. Geld trennt den Verkauf vom Kauf. Eine Person kann heute arbeiten, dafür Lohn erhalten und erst nächste Woche Lebensmittel, ein Zugbillett oder eine Dienstleistung bezahlen. Der Handel muss nicht mehr zur gleichen Zeit zwischen denselben Personen stattfinden.
Im Alltag zeigt sich diese Funktion ständig. Wer im Laden CHF 4.50 für Brot bezahlt, muss der Verkäuferin nicht erklären, welche eigene Ware er oder sie im Gegenzug anbieten könnte. Das Geld erledigt diese Vermittlung.
Geld ist eine Recheneinheit
Geld macht Werte vergleichbar. Preise drücken aus, wie viel eine Ware oder Dienstleistung im Verhältnis zu anderen Dingen kostet. Ein Kilogramm Äpfel, eine Stunde Nachhilfe, ein Haarschnitt oder eine Monatsmiete können alle in Franken angegeben werden.
Diese Rechenfunktion hilft beim Planen. Ein Haushalt kann einschätzen, ob das Budget für Miete, Krankenkasse, Lebensmittel, ÖV und Freizeit reicht. Ein Betrieb kann berechnen, ob sich eine Investition lohnt. Auch der Staat plant Einnahmen und Ausgaben in einer Währung.
Ohne gemeinsame Recheneinheit müsste jede Person ständig Tauschverhältnisse im Kopf behalten: Wie viele Eier entsprechen einer Busfahrt? Wie viele Brote sind ein Wintermantel wert? Geld vereinfacht diese Fragen.
Geld speichert Wert
Geld erlaubt es, Kaufkraft aufzubewahren. Wer heute nicht das ganze Einkommen ausgibt, kann später damit bezahlen. Diese Funktion ist zentral für Sparen, Vorsorge und grössere Anschaffungen.
Doch Wertaufbewahrung ist nie vollkommen sicher. Wenn Preise steigen, verliert Geld an Kaufkraft. Für den gleichen Betrag kann man dann weniger kaufen als früher. Genau deshalb spielt Vertrauen in die Stabilität einer Währung eine grosse Rolle.
Ein einfaches Beispiel: Wenn ein Kind jede Woche CHF 5 spart, um sich ein Velozubehör zu kaufen, verlässt es sich darauf, dass die gesparten Franken auch in einigen Wochen noch etwas wert sind. Geld ist hier nicht nur Zahlungsmittel, sondern ein Versprechen auf künftige Kaufmöglichkeiten.
Geld funktioniert, weil Menschen darauf vertrauen, dass andere es morgen ebenfalls akzeptieren.
Dieses Vertrauen ist kein Nebengedanke. Es ist der Kern moderner Geldsysteme.
Vom Papiergeld zu modernen Währungen
Papiergeld entstand aus einem praktischen Bedürfnis. Grössere Mengen Metall waren schwer und riskant zu transportieren. Händler und Reisende nutzten deshalb Schuldscheine, Quittungen oder Banknoten, die einen Anspruch auf hinterlegte Werte darstellen konnten. Mit der Zeit wurden solche Scheine selbst zum Zahlungsmittel.
Papiergeld war leichter, schneller und flexibler als Metallgeld. Es verlangte aber noch mehr Vertrauen. Eine Münze aus Silber hatte einen Materialwert. Eine Banknote ist im Kern bedrucktes Papier, ihr Wert entsteht durch Akzeptanz, staatliche Ordnung und das Vertrauen in die ausgebende Institution.
Moderne Währungen wie der Schweizer Franken, der Euro oder der US-Dollar sind heute meist sogenanntes Fiatgeld. Das bedeutet: Ihr Wert ist nicht mehr direkt an eine bestimmte Menge Gold oder Silber gebunden. Sie gelten, weil der Staat sie als gesetzliches Zahlungsmittel anerkennt und weil Menschen, Unternehmen und Banken sie akzeptieren.
Dabei spielt die Zentralbank eine wichtige Rolle. In der Schweiz ist das die Schweizerische Nationalbank. Sie beeinflusst die Geldmenge und die Zinsen mit dem Ziel, Preisstabilität zu unterstützen. Das ist anspruchsvoll, weil eine Wirtschaft ständig in Bewegung ist. Konsum, Löhne, Energiepreise, internationale Nachfrage und Krisen wirken auf Preise und Vertrauen ein.
Heute ist Geld oft nicht einmal mehr greifbar. Ein grosser Teil des Geldes existiert als Buchgeld auf Bankkonten. Wer mit Karte oder Smartphone bezahlt, verschiebt keine Münzen von einer Hand in die andere. Stattdessen ändern sich Zahlen in digitalen Systemen.
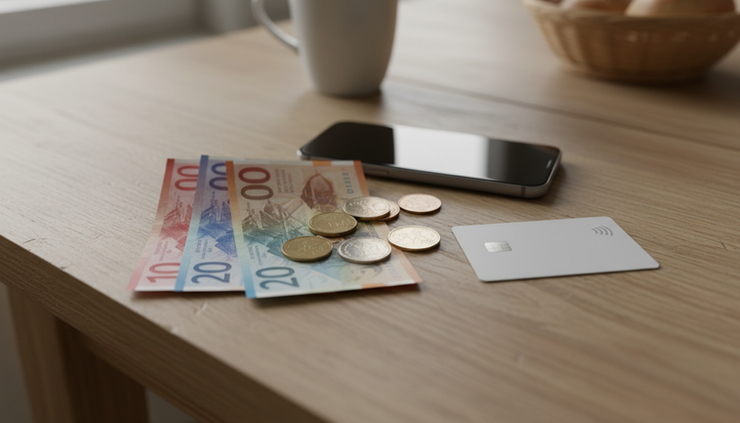
Das verändert den Umgang mit Geld. Bargeld zeigt unmittelbar, wie viel man ausgibt. Digitale Zahlungen fühlen sich oft leichter an, weil der physische Moment fehlt. Wer CHF 80 in Noten aus dem Portemonnaie nimmt, erlebt den Betrag anders als beim kurzen Tippen auf dem Display.
Trotzdem erfüllen beide Formen dieselben Grundfunktionen. Ob Münze, Banknote oder digitales Guthaben: Entscheidend bleibt, dass Menschen damit zahlen, rechnen und Wert speichern können.
Was Geld im Alltag wirklich bedeutet
Geld ist ein Werkzeug. Es erlaubt uns, Bedürfnisse zu erfüllen, Entscheidungen zu treffen und Zukunft zu planen. Gleichzeitig prägt es Beziehungen, Möglichkeiten und Prioritäten.
Im Alltag begegnet Geld in vielen kleinen Momenten:
beim Einkauf im Dorfladen oder Supermarkt
beim Bezahlen eines Zugtickets
beim Lohn am Monatsende
bei der Miete oder Hypothek
beim Sparen für Ferien, Ausbildung oder Reparaturen
bei der Frage, ob eine Anschaffung warten kann
Geld zwingt uns auch zu Vergleichen. Was ist uns ein gutes Essen wert? Wie viel möchten wir für Mobilität ausgeben? Welche Ausgaben geben Sicherheit, welche nur kurzfristige Freude? Diese Fragen sind nicht rein mathematisch. Sie berühren Werte, Gewohnheiten und Lebensentwürfe.
Ein Beispiel: Zwei Personen erhalten denselben Betrag. Die eine legt ihn zur Seite, weil bald eine Zahnarztrechnung ansteht. Die andere kauft ein Konzertticket, weil ihr gemeinsame Erlebnisse wichtig sind. Geld ist in beiden Fällen dasselbe. Die Bedeutung entsteht durch die Situation und die Entscheidung.
Geld kann Freiheit schaffen, weil es Wahlmöglichkeiten eröffnet. Es kann aber auch Druck erzeugen, wenn es knapp ist. Wer Rechnungen nicht bezahlen kann, spürt, dass Geld nicht nur abstrakter Wert ist, sondern Zugang zu Wohnen, Gesundheit, Bildung, Mobilität und sozialer Teilhabe beeinflusst.
Darum lohnt sich ein bewusster Umgang. Nicht im Sinn ständiger Kontrolle, sondern als klare Sicht auf die eigene Rolle von Geld. Einige einfache Fragen helfen dabei:
Welche Ausgaben verbessern mein Leben wirklich?
Wo zahle ich aus Gewohnheit, ohne darüber nachzudenken?
Welche Sicherheit brauche ich für unerwartete Kosten?
Welche Dinge haben für mich Wert, obwohl sie keinen Preis haben?
Diese Fragen zeigen: Geld misst vieles, aber nicht alles. Es kann den Preis eines Brotes nennen, aber nicht den Wert eines gemeinsamen Essens. Es kann eine Arbeitsstunde bezahlen, aber nicht automatisch ihren Sinn bestimmen. Es kann Besitz ermöglichen, aber nicht Zufriedenheit garantieren.
Der Weg vom Tausch zum Vertrauen
Die Geschichte des Geldes zeigt eine klare Bewegung. Am Anfang standen direkte Tauschgeschäfte. Dann kamen Waren, die viele Menschen akzeptierten. Später folgten Münzen, Papiergeld und digitale Guthaben. Jede Stufe löste praktische Probleme, brachte aber neue Fragen mit sich.
Tauschhandel brauchte passende Bedürfnisse. Warengeld brauchte Haltbarkeit und Akzeptanz. Münzen brauchten Vertrauen in Gewicht und Prägung. Papiergeld brauchte Vertrauen in Herausgeber und Staat. Digitales Geld braucht Vertrauen in technische Systeme, Banken und Regeln.
So gesehen ist Geld nie nur ein Gegenstand. Es ist eine soziale Vereinbarung. Eine Münze, eine Banknote oder eine Zahl auf dem Konto funktioniert, weil genügend Menschen daran glauben und danach handeln. Dieses Vertrauen wird im Alltag ständig bestätigt, jedes Mal, wenn eine Zahlung akzeptiert wird.
Wer das versteht, sieht Geld anders. Es ist nicht einfach das, was im Portemonnaie liegt. Es ist ein System, das Arbeit, Zeit, Güter und Erwartungen miteinander verbindet. Es erleichtert den Austausch, macht Werte vergleichbar und hilft, Kaufkraft in die Zukunft zu tragen.
Der vielleicht wichtigste Gedanke lautet: Geld ist mächtig, aber es bleibt ein Mittel. Es soll das Leben organisierbarer machen, nicht jede Entscheidung beherrschen. Wer seinen Umgang mit Geld bewusst betrachtet, erkennt nicht nur Preise, sondern auch Prioritäten.
Dieser Beitrag dient der allgemeinen Einordnung und ist keine Finanzberatung. Die Geschichte des Geldes beginnt beim Tausch, doch ihre Bedeutung zeigt sich jeden Tag neu, an der Ladenkasse, beim Blick aufs Konto und bei der Frage, wofür wir unsere Mittel einsetzen möchten.


Kommentare